Искусственный интеллект постепенно выходит за рамки технологической отрасли и начинает влиять на показатели, которые ещё недавно почти не связывали напрямую с развитием ИТ. На это обратил внимание заместитель главы Банка Японии Синъити Утида, выступая 5 октября на конференции ECONDAT 2026. По его словам, ИИ уже стал значимой темой для центральных банков: инвестиционный цикл вокруг новой технологии влияет на спрос, финансовые условия, стоимость капитала и потенциально — на инфляцию и долгосрочные процентные ставки. При этом главный ожидаемый эффект — заметное повышение производительности — ещё должен проявиться в масштабах экономики.
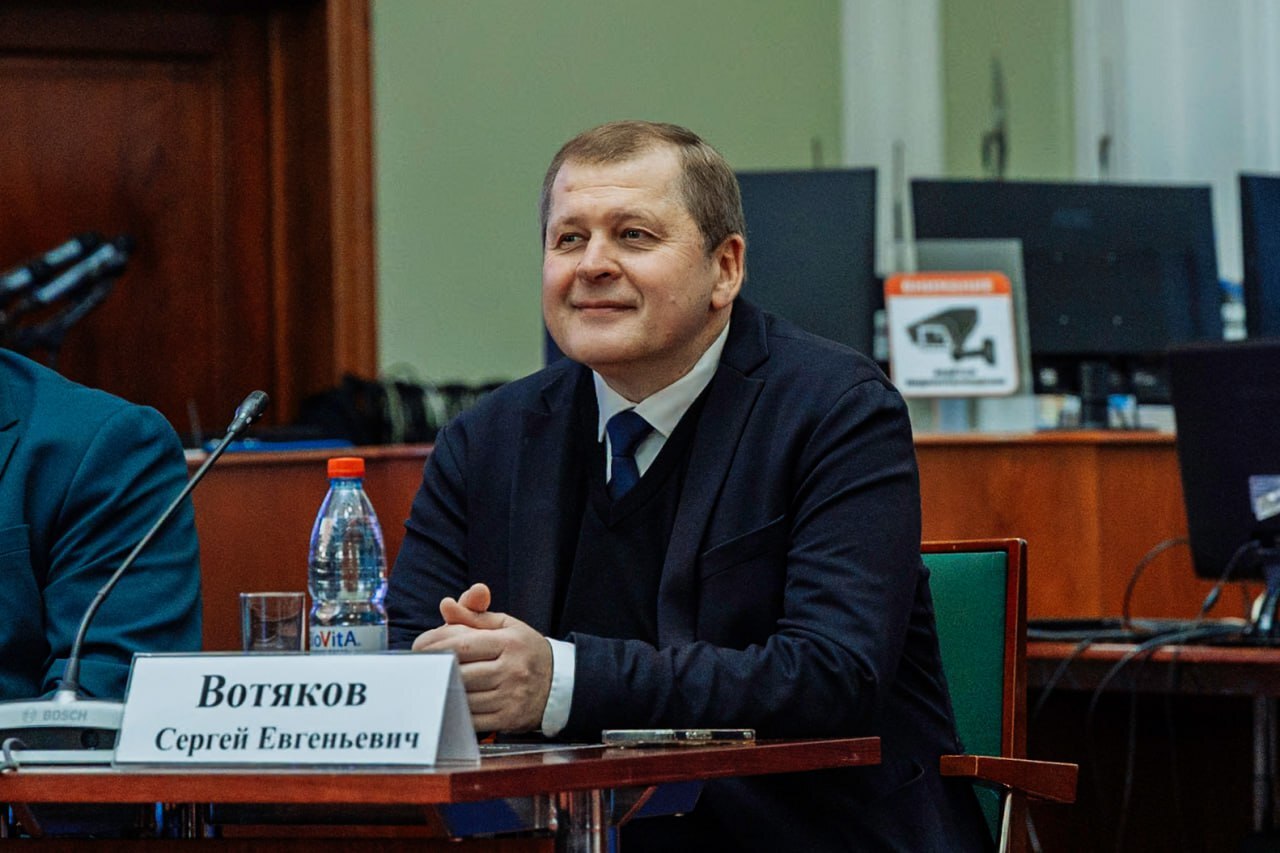
Сергей Вотяков, председатель Правления Ассоциации РУССОФТ, руководитель рабочей группы по искусственному интеллекту ТПП РФ, ректор Академии NARPA, считает, что ИИ уже можно рассматривать именно как макроэкономический фактор. По его оценке, особенно хорошо это видно на примере США, где вокруг искусственного интеллекта сформировался масштабный инвестиционный цикл. Сам эксперт достаточно жёстко характеризует нынешнюю фазу как период «пузыря хайпа», который неизбежно будет сменяться более прагматичным этапом внедрения технологий.
При этом разрыв между быстрым ростом инвестиций и более медленным появлением эффекта производительности Вотяков не считает чем-то необычным. Технологическое развитие практически всегда проходит через фазу завышенных ожиданий, после которой внимание к технологии снижается, а реальное внедрение, напротив, начинает набирать обороты. По словам эксперта, в России этот процесс уже заметен на уровне отдельных предприятий: наиболее продвинутые компании инвестируют в собственные вычислительные мощности, закупают оборудование и формируют команды для работы с нейросетями на корпоративных данных.
При этом сам объём инвестиций ещё не доказывает экономическую эффективность ИИ. Вотяков предлагает смотреть шире традиционных показателей вроде сокращения издержек или простоев. Одним из индикаторов зрелости компании он называет изменение структуры занятости: сокращение доли рутинной работы и рост числа специалистов, непосредственно занимающихся внедрением и управлением цифровыми системами. Он приводит в пример наиболее автоматизированные промышленные предприятия Китая, где значительная часть производственных операций выполняется без непосредственного участия человека, а сотрудники сосредоточены в центрах управления и контролируют автоматизированное производство.
Ещё один важный показатель, по мнению эксперта, — конкурентоспособность компаний на внешних рынках и переход персонала от низкоинтеллектуальных операций к более сложной работе. Именно поэтому само по себе внедрение отдельных ИИ-инструментов ещё не означает цифровой трансформации бизнеса. В перспективе, считает Вотяков, промышленная, торговая или сервисная компания должна в значительной степени становиться также ИТ-компанией — иметь собственные компетенции, специалистов и цифровой контур.
Однако масштабирование ИИ всё сильнее упирается уже не только в качество моделей. Одними из главных ограничений становятся энергия и инфраструктура передачи данных. Вотяков обращает внимание, что дата-центры требуют не только вычислительного оборудования, но и устойчивого энергоснабжения и каналов связи с высокой пропускной способностью. В дальнейшем существенную роль могут сыграть новые способы передачи данных, однако сегодня именно стоимость энергии и инфраструктурные ограничения во многом определяют возможности масштабирования вычислений.
Финансирование такого перехода, по его мнению, не может лежать только на государстве. Основные инвестиционные решения должны принимать сами предприятия — при условии, что собственники и руководители видят понятную экономическую отдачу от ИИ за счёт роста доходов, сокращения расходов либо сочетания этих эффектов. Одновременно государство и институты развития должны стимулировать направления, где рынок самостоятельно развивается недостаточно быстро. В качестве возможных инструментов Вотяков называет субсидирование стоимости отечественного программного обеспечения и налоговые стимулы.
Отдельная тема — роль регионов. Само строительство дата-центра, предупреждает эксперт, не гарантирует экономического эффекта. Сначала должен появиться спрос на вычислительные мощности со стороны местной промышленности и бизнеса, а уже под этот спрос имеет смысл развивать инфраструктуру. Для этого регионам необходимы центры компетенций и специалисты, которых сегодня недостаточно: инженеры по внедрению ИИ, аналитики, разработчики, тимлиды и руководители профильных подразделений. Только при наличии такой экосистемы вычислительная инфраструктура сможет стать не затратным объектом, а реальным фактором регионального роста.
Таким образом, дискуссия вокруг ИИ постепенно смещается от вопроса о возможностях самих моделей к более сложной экономической повестке: кто финансирует внедрение, где брать энергию и вычислительные мощности, какие кадры должны работать с технологией и, главное, как измерять реальную отдачу. Именно ответы на эти вопросы будут определять, превратится ли инвестиционный бум вокруг ИИ в устойчивый рост производительности или останется преимущественно финансовым и инфраструктурным циклом.